Abogados de Lesiones Personales en San Antonio


Un reclamo por lesiones personales es una exigencia legal de pago contra la persona o la empresa cuyo descuido le causó daño, y casi siempre depende de la evidencia, porque la ley le obliga a probar tanto la culpa como sus pérdidas, por lo general dentro de los dos años siguientes a la lesión.
Si el descuido de otra persona le causó una lesión, usted puede reclamar gastos médicos, salarios perdidos, dolor y sufrimiento, y pérdida de capacidad para generar ingresos. En la práctica, casi siempre es la aseguradora de la parte responsable la que paga ese reclamo, y también la que lo pelea.
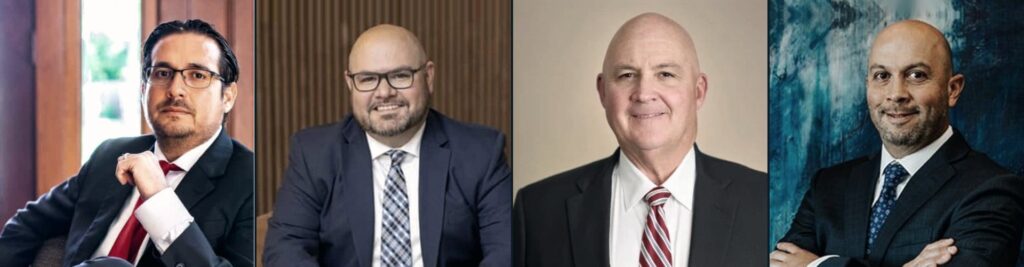
JRE Injury Law es un bufete de abogados de lesiones personales en San Antonio que representa a personas lesionadas en choques de carro y de camión, accidentes de motocicleta y otros accidentes. Nuestro fundador, Joseph R. Echavarria, es un exfiscal del condado de Bexar que ha llevado reclamos por lesiones desde 2007 y ha recuperado decenas de millones de dólares para tejanos lesionados y sus familias.
Atendemos a todo San Antonio y la región del Hill Country, y cada tramo de Loop 410, US-281 e I-35. Nuestros aguerridos abogados de lesiones y accidentes están listos para llevar su caso a juicio. Un equipo con experiencia en juicios a su lado, sin importar el tamaño de su reclamo.
Nuestros clientes nos califican con 5.0 estrellas en más de 350 reseñas de Google. Cuando usted llama, habla con un abogado de lesiones personales, no con un centro de llamadas, en inglés o en español.
¿Se lesionó en San Antonio? Llame a nuestra oficina al (210) 272-0101 o use nuestro formulario de contacto seguro en línea para una revisión gratuita y para saber si tiene un caso. No Paga Nada a Menos que Gane.
Tipos de Casos que Manejamos
Manejamos casos de lesiones causadas por el descuido de otra persona, y los choques con vehículos comerciales encabezan nuestra lista. Esto es lo que implica cada tipo de caso:
- Accidentes de carro: el reclamo más común que manejamos, desde choques en T en las intersecciones hasta carambolas en la autopista donde varios conductores comparten la culpa.
- Accidentes de tráileres de 18 ruedas y camiones comerciales: las compañías de transporte deben seguir reglas federales sobre horas de manejo, mantenimiento y contratación de choferes, y esos registros muchas veces prueban la culpa en choques a lo largo del corredor de carga de la I-10 y en toda la ciudad.
- Choques con vans de Amazon y de reparto y accidentes con camiones rentados: estos reclamos dependen de quién empleaba o controlaba al conductor, y de qué seguro paga.
- Choques de carros deportivos y exóticos: los carros de mucho caballaje alcanzan velocidades peligrosas en segundos, y estos casos muchas veces dependen de la velocidad y de qué seguro cubre un carro prestado o rentado.
- Accidentes de motocicleta: los motociclistas sufren lesiones graves y enfrentan ajustadores que dan por hecho que el motociclista fue imprudente, así que reunimos la evidencia que muestra lo que hizo mal el conductor.
- Accidentes de Uber y Lyft: la cobertura depende del estado de la aplicación del conductor en el momento del choque, con hasta $1 millón de cobertura una vez que se acepta un viaje.
- Accidentes de scooter eléctrico: los usuarios de Bird y Veo se lesionan por conductores descuidados, defectos en el camino y fallas del equipo, y firmar el contrato de renta no siempre pone fin al reclamo.
- Accidentes de bicicleta: los ciclistas tienen el mismo derecho al camino que los conductores, y sin nada que los proteja, hasta un choque a baja velocidad puede causar lesiones graves.
- Atropellos de peatones: los conductores deben ceder el paso a las personas en los cruces peatonales, y un peatón atropellado muchas veces enfrenta meses de recuperación.
- Muerte por negligencia: cuando un choque le quita la vida a alguien, la familia puede reclamar por su pérdida, y el patrimonio (estate) de la persona puede reclamar por lo que sufrió antes de morir.
- Intoxicación por monóxido de carbono: la exposición por calentadores o generadores defectuosos o por fugas en el escape de un vehículo puede causar daño cerebral duradero, aunque las primeras lecturas en la sala de emergencias se vean normales.
- Choques de autobús y lesiones al manejar por trabajo: reclamos contra operadores de transporte público y de autobuses chárter, y contra patrones cuyos choferes o vehículos causaron el daño.
- Partes de vehículo defectuosas: bolsas de aire que no se inflan, llantas que revientan y otros defectos pueden sumar al fabricante a su reclamo.
- Lesiones cerebrales, de médula espinal y catastróficas: lesiones que cambian la vida y que requieren un reclamo construido alrededor del costo total del cuidado futuro.
- Y muchos otros, incluidos tipos de accidentes demasiado gráficos para describirlos aquí. Comuníquese con nosotros.
¿Qué registros debe empezar a guardar desde el día en que se lesiona?
Empiece con los registros que prueban cómo se lesionó, qué le hizo la lesión a su cuerpo y cuánto le ha costado.
- Hágase revisar en una sala de emergencias, como University Hospital, el centro de trauma de Nivel I de la zona, aunque se sienta bien.
- Pídale al oficial del SAPD (Departamento de Policía de San Antonio) o de la Oficina del Sheriff del Condado de Bexar el número de reporte, y luego compre el reporte del choque (formulario CR-3) en el portal de reportes de choques de TxDOT.
- Tome fotos del lugar, de los vehículos y de sus lesiones, y guarde los datos de contacto de los testigos.
- Guarde cada factura, recibo y nota de días de trabajo perdidos en una sola carpeta.
- Escriba unas cuantas líneas cada día sobre su dolor, su sueño y lo que ya no puede hacer.
Hable con un abogado de lesiones personales antes de darle una declaración a cualquier aseguradora. Una vez que nos llame, nos encargamos de todo: reunimos los registros, programamos citas de quiropráctico, terapia física, estudios de imagen y médicos, y manejamos la reparación de su vehículo o el pago por pérdida total junto con el reclamo por lesiones.
¿Debe publicar en redes sociales sobre el choque o sus lesiones?
No. Los ajustadores revisan Facebook, Instagram y TikTok en busca de fotos que sugieran que usted no está realmente lastimado, así que ponga sus cuentas en privado y deje de publicar hasta que termine el caso.
¿Por qué perjudica su reclamo un hueco en el tratamiento?
Un hueco de semanas entre la lesión y su primera visita al doctor le permite a la aseguradora alegar que algo más causó su dolor. Los ajustadores usan este argumento con más fuerza en casos de lesiones de tejidos blandos, como las lesiones por choques por detrás, así que no falte a ninguna cita y avísenos si el costo o el transporte es el problema.
¿Cómo intentan las aseguradoras reducir su reclamo?
Las aseguradoras reducen los reclamos haciendo que usted declare temprano, ofreciendo dinero rápido antes de que se conozcan bien sus lesiones, y culpando de su dolor a algo que no sea el choque.
- La declaración grabada: respuestas casuales sobre su dolor o sobre la culpa, que después se usan en su contra.
- El cheque rápido: una oferta temprana con un finiquito que cierra su reclamo, muchas veces antes de que una resonancia magnética muestre el daño real.
- El argumento de la condición previa: culpar a un viejo problema de espalda o de cuello.
- La revisión en papel: doctores de la aseguradora que cuestionan su tratamiento sin examinarlo.
- La táctica de la demora: retrasos que gastan tiempo mientras se acerca la fecha límite para demandar.
Nuestro equipo conoce esas jugadas. Edmundo “Eddie” Leandro III, abogado Of Counsel de JRE Injury Law, es exfiscal auxiliar de distrito del condado de Cameron y abogado litigante de defensa de aseguradoras en Lawler • Leandro. Él ha estado del otro lado de la mesa, así que sabe cómo las aseguradoras evalúan un reclamo, le fijan reservas y lo defienden.
Ethan L. Shaw, abogado Of Counsel de JRE Injury Law y socio de Shaw Cowart, LLP, fue abogado principal en Soignet v. Liberty Mutual, Fulda v. Hartford y Binagia v. Aetna Casualty & Surety, casos de mala fe de aseguradoras que terminaron cada uno en un veredicto del jurado seguido de un acuerdo confidencial. Nuestros clientes describen aseguradoras que rechazaron reclamos válidos hasta que las hicimos pagar.
¿Tiene que darle una declaración grabada a la aseguradora del otro conductor?
No. Usted no le debe ninguna declaración a la aseguradora del otro conductor, y nosotros podemos encargarnos de cualquier cooperación que exija su propia póliza.
¿Puede hacer responsable a su propia aseguradora por darle largas?
En algunos casos, sí. La ley estatal permite que los asegurados demanden a su propia aseguradora por manejar injustamente un reclamo bajo su póliza, como la cobertura de motorista con seguro insuficiente; la aseguradora del otro conductor tiene esos deberes solo con su propio cliente.
Los resultados anteriores no garantizan ni predicen un resultado similar. Cada caso es diferente y depende de sus propios hechos.
¿Quién puede ser responsable de sus lesiones?
Cualquier persona cuyo descuido causó su lesión puede ser responsable, y muchas veces hay más de una parte. Para probar negligencia se necesitan cuatro elementos: un deber de cuidado razonable, el incumplimiento de ese deber (mandar mensajes de texto, ir a exceso de velocidad, pasarse un semáforo en rojo), una lesión causada por ese incumplimiento, y pérdidas reales.
El primer trabajo de un abogado de lesiones personales es encontrar a cada parte que comparte la culpa:
- Los conductores culpables y sus aseguradoras de auto
- Los patrones cuyos choferes estaban trabajando, como los conductores de vans de reparto y camiones de paquetería, porque una empresa responde por un empleado que actúa dentro del curso y el alcance de su trabajo (respondeat superior)
- Los dueños de vehículos que le prestan el carro a un conductor que saben que es imprudente o que no tiene licencia (entrega negligente, o negligent entrustment)
- Los bares que le sirven a un cliente obviamente intoxicado que representa un peligro claro para otros, cuando esa intoxicación causa el choque (responsabilidad “dram shop”)
- Los fabricantes de bolsas de aire, llantas y partes de vehículo defectuosas
- Las agencias de gobierno, dentro de los límites de la Ley de Reclamos por Agravios de Texas (Texas Tort Claims Act)
- Los dueños de perros que sabían que su perro era peligroso
Su propia parte de la culpa también cuenta. Según las reglas de las secciones 33.001 y 33.012 del Código de Práctica y Remedios Civiles de Texas (CPRC), lo que usted recibe baja según su porcentaje de culpa, y no recibe nada si es responsable en más del 50%. En un reclamo de $100,000, si se determina que usted tuvo el 20% de la culpa, le quedan $80,000.
¿Importa cuál de los demandados realmente puede pagar?
Sí. Según la sección 33.013 del CPRC, a un demandado que se determine responsable en más del 50% se le puede obligar a pagar el total de la indemnización, no solo su parte, lo cual importa cuando otro demandado tiene poco o ningún seguro.
¿Por qué importa tener un equipo listo para juicio en las cortes del condado de Bexar?
JRE Injury Law prepara cada caso para ir a juicio, porque las aseguradoras pagan lo que vale un reclamo solo cuando creen que un jurado lo va a escuchar. La mayoría de los casos de lesiones de aquí se ven en las cortes civiles de distrito del condado de Bexar, en el edificio de la corte en 100 Dolorosa.
El Sr. Echavarria empezó su carrera como fiscal en las cortes penales del condado, en el Cadena-Reeves Justice Center, en la misma calle del centro. Desde entonces, ha recuperado decenas de millones de dólares para clientes lesionados.
El Sr. Shaw está certificado por la junta (Board Certified) en Derecho Litigante de Lesiones Personales (Personal Injury Trial Law) y en Derecho Litigante Civil (Civil Trial Law) por la Texas Board of Legal Specialization, una distinción que, según su firma, tiene menos del 3% de los abogados del estado, y ha ejercido por más de 35 años.
Su caso más destacado, Tate v. Discover Property & Casualty, lo llevó a juicio junto con el coabogado Tom Rhodes en la Corte del Distrito 225, una de las cortes civiles de distrito del condado. El jurado emitió un veredicto de cerca de $70 millones contra una aseguradora que le negó injustamente sus beneficios a un trabajador lesionado; la sentencia fue confirmada en apelación, y Lawyers USA la clasificó entre los resultados de litigio más importantes de 2009.
Los resultados de nuestros abogados también incluyen:
- Un acuerdo de $2.25 millones para un padre y su hijo lesionados en un choque en T (Jorge Mares, Of Counsel de JRE Injury Law, con el coabogado David Fuentes). La defensa alegó que el conductor solo iba de camino al trabajo; una sola declaración jurada (deposición) del conductor estableció la responsabilidad y derrotó el intento del patrón de evadir su responsabilidad.
- Un veredicto del jurado de más de $2 millones en un reclamo de motorista con seguro insuficiente, Telfort & Nunez v. State Farm Mutual Automobile Insurance Co. (Shaw Cowart, LLP).
Fuera de la corte, un administrador de casos que usted conoce por nombre lo mantiene informado en cada paso, y el Sr. Echavarria devuelve las llamadas él mismo, incluso por la noche.
¿Cómo le ponen precio las aseguradoras a su reclamo por lesiones?
Las aseguradoras valoran un reclamo como sus pérdidas documentadas, reducidas por cualquier culpa que le puedan atribuir a usted y limitadas por el seguro disponible. Con códigos de facturación, programas de reclamos y una predicción de lo que haría un jurado, le descuentan cualquier pérdida que usted no pueda probar.
El Sr. Leandro conoce esas cuentas desde adentro. Su firma, Lawler • Leandro, llevó a juicio un caso de auto en representación de una aseguradora en el que los demandantes pedían más de $3.5 millones; el jurado otorgó $115,078.81, un poco más que la oferta de la aseguradora antes del juicio, de unos $100,000. La lección: lo que mueve la oferta son las pruebas, no el tamaño de la exigencia.
| Lo que pesa la aseguradora | Lo que incluye | Cómo mueve el valor |
|---|---|---|
| Pérdidas económicas | Gastos médicos, cuidado futuro, salarios perdidos, pérdida de capacidad para generar ingresos, daños al vehículo | Fija el piso; cada dólar documentado cuenta |
| Pérdidas no económicas | Dolor físico, angustia mental, impedimento físico, desfiguración | Muchas veces es la parte más grande; depende de la prueba médica de cómo cambió su vida |
| Su parte de la culpa | El porcentaje que un jurado le podría asignar a usted | Reduce lo que recibe en ese porcentaje; más del 50% le impide recibir algo |
| Seguro disponible | La póliza del culpable (mínimo estatal de 30/60/25 según la sección 601.072 del Código de Transporte), su cobertura UM/UIM, cualquier póliza de la empresa | Pone el tope de lo que realmente se puede cobrar |
Usted puede recuperar todas las pérdidas económicas y no económicas de la tabla, además de los gastos de su bolsillo. Cuando un choque le quita la vida a alguien, las familias presentan reclamos por muerte por negligencia y de supervivencia según las secciones 71.002 y 71.021 del CPRC.
¿Por qué los ajustadores pelean más el dolor y sufrimiento?
Porque el dolor no tiene recibo. Los ajustadores lo descuentan a menos que las notas de sus doctores, su diario y las personas que lo conocen muestren cómo la lesión le cambió la vida.
¿Cuándo puede un jurado castigar a quien le hizo daño?
Solo cuando usted prueba fraude, malicia o negligencia grave con evidencia clara y convincente según la sección 41.003 del CPRC, y esos daños ejemplares tienen un tope según la sección 41.008.
Los resultados anteriores no garantizan ni predicen un resultado similar. Cada caso es diferente y depende de sus propios hechos.
¿Quién paga sus gastos médicos antes de que se resuelva el caso?
Por lo general su propia cobertura paga primero, porque la aseguradora del conductor culpable solo paga al llegar a un acuerdo o a un veredicto, mientras siguen llegando las facturas de University Hospital, Methodist Hospital o Brooke Army Medical Center.
La protección contra lesiones personales (PIP) va primero. Viene incluida en toda póliza de auto a menos que usted la haya rechazado por escrito (sección 1952.152 del Código de Seguros), cubre por lo menos $2,500 en beneficios (sección 1952.153) y paga sin importar quién causó el choque. Vea el Capítulo 1952 del Código de Seguros de Texas.
El seguro médico cubre lo que PIP ya no alcanza, y su plan puede pedir que se le reembolse del acuerdo, según sus términos. Nosotros tomamos eso en cuenta, y programamos citas de quiropráctico, terapia física, estudios de imagen y médicos para que su tratamiento siga avanzando.
¿Tiene que devolver lo que pagó PIP con el dinero de su acuerdo?
No. Según la sección 1952.155, su aseguradora de PIP no tiene derecho de subrogación, así que los beneficios que pagó no se descuentan de lo que usted recupere.
¿Y si rechazó PIP cuando compró su póliza?
Entonces el seguro médico y cualquier cobertura de pagos médicos pagan primero, y nosotros planeamos cómo se cubre cada factura.
¿Cuánto tiempo tiene para presentar una demanda por lesiones?
Por lo general tiene dos años desde la fecha de su lesión para presentar una demanda según la sección 16.003 del Código de Práctica y Remedios Civiles, y un reclamo por muerte por negligencia por lo general tiene dos años desde la fecha de la muerte. Los reclamos contra el gobierno van más rápido: la Ley de Reclamos por Agravios exige un aviso por escrito dentro de seis meses (sección 101.101 del CPRC), y la Carta Municipal de San Antonio exige un aviso por escrito al Administrador de la Ciudad (City Manager) o a la Secretaría de la Ciudad (City Clerk) dentro de 90 días para reclamos contra la Ciudad.
Para un niño lesionado, los dos años normalmente empiezan a contar cuando cumple 18 años, y en casos raros la regla del descubrimiento retrasa el inicio hasta que la lesión razonablemente se pudo haber descubierto.
¿Negociar con el ajustador detiene el reloj de dos años?
No. Las negociaciones no pausan la fecha límite, y un reclamo que para entonces no se ha resuelto ni se ha presentado en la corte por lo general se pierde para siempre.
¿Y si lo chocó un vehículo militar o federal cerca de una base de JBSA?
Un choque causado por un empleado federal en servicio es, por lo general, un reclamo contra los Estados Unidos según la Ley Federal de Reclamos por Agravios (FTCA), con sus propios formularios y plazos. Joint Base San Antonio, que incluye JBSA-Fort Sam Houston, JBSA-Lackland y JBSA-Randolph, pone vehículos del gobierno en Loop 410, la I-35 y la I-10 todos los días. Los vehículos del Servicio Postal de EE. UU. caen bajo la misma ley (39 U.S.C. § 409(c)).
- Usted presenta un reclamo por escrito ante la agencia, normalmente en el Formulario Estándar 95, dentro de los dos años siguientes al choque (28 U.S.C. § 2401(b)).
- La agencia tiene seis meses para decidir, y seis meses de silencio se pueden tratar como una negación (§ 2675(a)).
- Después de una negación, usted tiene seis meses para presentar la demanda (§ 2401(b)).
- Un juez federal, no un jurado, decide el caso (§ 2402), y no se pueden obtener daños punitivos (§ 2674).
Por lo general, los contratistas privados no están cubiertos por esta ley, así que al chofer de un contratista se le reclama como al de cualquier otra empresa.
¿El choque de un militar fuera de servicio es un reclamo federal?
Por lo general no. A un militar fuera de servicio que maneja su carro personal normalmente se le reclama a través de su propio seguro de auto; la FTCA aplica cuando un empleado federal actuaba dentro del alcance de su trabajo.
Hable con un Abogado en San Antonio Hoy
Pida su revisión gratuita del caso mientras la evidencia está fresca y el reloj de dos años sigue a su favor.
Nuestros abogados de lesiones personales en San Antonio contestan las 24 horas, los 7 días de la semana, al (210) 272-0101 o sin costo al (844) 702-0350, o puede comunicarse con nosotros a través de nuestro formulario de contacto seguro. No Paga Nada a Menos que Gane.